 L'info gratuite en Live Continu 7/7
La France n’est pas le Japon et elle n’est pas au bord du défaut. Mais la comparaison entre les deux pays permet de comprendre pourquoi une dette élevée peut rester supportable pendant longtemps — et pourquoi elle peut aussi devenir progressivement une contrainte majeure lorsque la confiance des prêteurs s’érode.
Une dette qui inquiète sans provoquer de catastrophe immédiate
Il y a quelque chose de paradoxal dans le débat français sur la dette.
Les chiffres donnent le vertige, mais la catastrophe annoncée n’arrive pas. La France continue d’emprunter. Les investisseurs continuent d’acheter ses obligations. L’État honore ses échéances. L’euro demeure une monnaie solide.
Alors, faut-il réellement s’inquiéter ?
Oui. Mais pas de la manière dont on le dit trop souvent.
La France ne se trouve pas dans la situation d’un pays incapable de se financer. Elle se trouve dans une situation plus subtile : elle dispose encore de temps, mais ce temps devient plus coûteux.
La dette française atteint 3 595,5 milliards d’euros
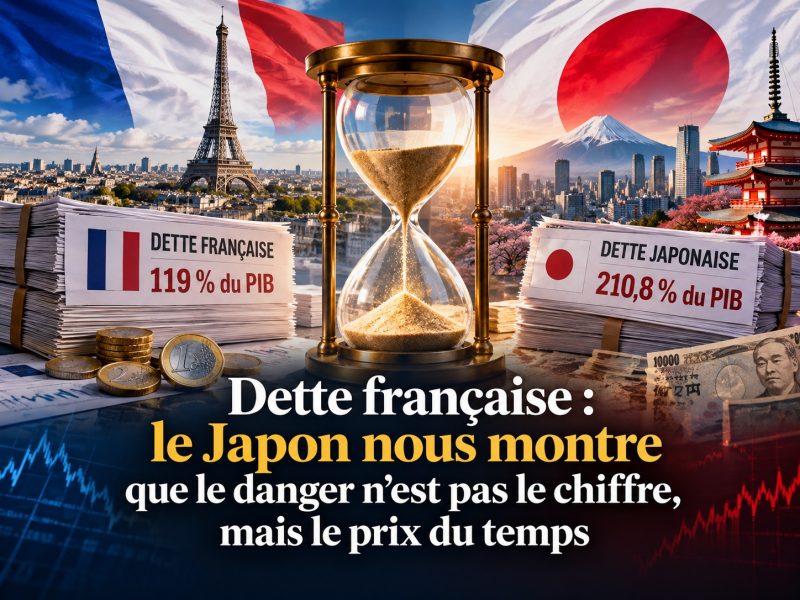
À la fin du deuxième trimestre 2026, la dette publique française atteignait 3 595,5 milliards d’euros, soit 119 % du PIB, après 117,5 % trois mois auparavant.
À première vue, la comparaison avec le Japon semble presque rassurante.
La dette publique japonaise dépasse en effet les 200 % du PIB et atteignait encore 210,8 % au premier trimestre 2026. Pourtant, Tokyo ne connaît pas une crise comparable à celle que certains annoncent pour Paris.
Pourquoi ?
Parce qu’une dette publique n’est pas seulement une quantité.
C’est une relation entre un État, ses créanciers, sa monnaie, son économie et surtout la confiance dans sa capacité à payer demain.
Pourquoi le Japon peut-il supporter une dette aussi élevée ?
Le Japon possède une caractéristique essentielle : sa dette est très largement financée par des acteurs domestiques.
Le risque de voir soudainement une grande partie des prêteurs étrangers retirer leurs capitaux est donc plus limité.
La France, elle, dépend davantage de l’épargne internationale. Une part majoritaire de sa dette est détenue par des non-résidents.
Cette différence est fondamentale.
Le Japon bénéficie en outre de sa propre monnaie et d’une longue histoire de politique monétaire extrêmement accommodante.
La Banque du Japon a pendant des années maintenu des taux exceptionnellement faibles et acheté massivement des obligations publiques.
Mais le contexte change aujourd’hui.
Le rendement japonais à dix ans approchait 3 % en septembre 2026. Le Japon lui-même découvre donc une réalité nouvelle : même une dette essentiellement domestique finit par avoir un prix lorsque les taux remontent.
Le véritable danger : le coût des intérêts
C’est ici que l’expérience japonaise devient particulièrement intéressante pour la France.
Pendant longtemps, nous avons vécu dans un monde où emprunter ne coûtait presque rien.
Les taux nuls, voire négatifs, ont donné l’illusion que la dette pouvait augmenter sans véritable conséquence.
Cette période est révolue.
Les marchés exigent désormais une rémunération plus élevée. En France, les taux à long terme ont dépassé 4 % et les tensions sur le marché obligataire ont sensiblement augmenté.
Le véritable danger se situe là.
Une dette élevée n’est pas nécessairement dangereuse.
Une dette élevée avec des intérêts qui augmentent rapidement peut le devenir.
Lorsque l’État doit consacrer une part croissante de ses recettes au paiement des intérêts, l’argent disponible pour financer l’école, la recherche, la défense, la transition énergétique ou encore les infrastructures diminue.
Il ne s’agit pas encore d’un effondrement.
C’est plus insidieux : la dette réduit progressivement la liberté politique.
Le Japon ne démontre pas que l’on peut s’endetter sans limite
La France devrait d’ailleurs se méfier d’un autre raccourci : croire que le Japon constitue une preuve que l’on peut indéfiniment s’endetter.
Le Japon est précisément en train de démontrer l’inverse.
Son ratio de dette devrait diminuer dans les prochaines années, non parce que Tokyo aurait brutalement remboursé des centaines de milliards, mais parce que la croissance nominale du PIB devrait progresser plus vite que le coût moyen de la dette.
L’OCDE prévoit ainsi une baisse du ratio japonais de dette brute, d’environ 205 % du PIB en 2024 à près de 189 % en 2027.
Voilà la véritable leçon japonaise :
La dette peut être stabilisée par le temps, la croissance, l’inflation et une gestion crédible des finances publiques. Mais elle ne peut pas être stabilisée par l’illusion.
La France dispose encore de plusieurs atouts
La situation française ne doit pas pour autant être présentée comme celle d’un pays au bord de la faillite.
La France conserve plusieurs atouts :
- une économie diversifiée ;
- une importante épargne privée ;
- une base fiscale large ;
- un accès profond aux marchés financiers ;
- l’appartenance à la zone euro.
Elle n’est donc pas dans la situation d’un État qui se retrouverait demain sans prêteurs.
La Banque de France elle-même rappelle que des niveaux élevés d’endettement ne constituent pas automatiquement une crise de soutenabilité, mais qu’ils deviennent une vulnérabilité financière lorsque les conditions de marché se dégradent.
Un risque mesuré, mais bien réel
Le risque français est donc mesuré, mais réel.
Mesuré, parce qu’il n’existe aujourd’hui aucune raison sérieuse de parler d’un défaut imminent de la France.
Réel, parce que la trajectoire actuelle réduit progressivement notre marge de manœuvre et expose davantage les finances publiques à une remontée durable des taux.
La question n’est donc pas :
« La France va-t-elle faire faillite ? »
Cette question est presque trop spectaculaire pour être utile.
La vraie question est beaucoup plus exigeante :
« Combien de temps pouvons-nous encore repousser les décisions difficiles avant que les intérêts de la dette ne commencent à décider à notre place ? »
Quelles solutions pour stabiliser la dette ?
La réponse ne passe ni par la panique ni par l’austérité aveugle.
Elle passe par une stratégie crédible :
- ralentir la progression des dépenses ;
- préserver les investissements productifs ;
- améliorer l’efficacité de la dépense publique ;
- favoriser la croissance ;
- rétablir progressivement un solde primaire permettant de stabiliser la dette.
L’enjeu consiste donc à retrouver des marges de manœuvre sans casser les capacités d’investissement et de croissance du pays.
Deux erreurs à éviter
Il faut surtout éviter deux erreurs symétriques.
La première serait de considérer que 119 % du PIB constitue automatiquement une catastrophe.
Le Japon montre que ce raisonnement est trop simpliste.
La seconde serait de conclure que, puisque le Japon supporte plus de 200 % de dette, la France peut continuer à emprunter sans limite.
Ce serait oublier précisément ce qui distingue les deux pays :
- la structure de leurs créanciers ;
- leur monnaie ;
- leur banque centrale ;
- la perception des marchés ;
- leur histoire économique et monétaire.
La France n’est pas le Japon.
Le problème commence avant le défaut
Mais le Japon nous adresse un avertissement précieux :
le problème de la dette n’apparaît pas forcément le jour où l’on ne peut plus emprunter.
Il apparaît souvent beaucoup plus tôt, lorsque l’on commence à emprunter pour payer les intérêts de ce que l’on a déjà emprunté.
C’est pourquoi il serait irresponsable de dramatiser la situation française.
Mais il serait tout aussi irresponsable de la banaliser.
Nous ne sommes pas devant un mur.
Nous sommes devant une pente.
Et une pente se remonte toujours mieux lorsqu’on commence à marcher avant d’avoir besoin de courir.
À propos de l’auteur
Jean-Luc Ginder est économiste.
Cet article, daté du 7 octobre 2026, est proposé en texte libre de droits pour publication